약가인하 '이익급감' 대책은
업체별로 최대 40% 감소 전망...투자 여력도 의문
2011-10-05 의약뉴스 송재훈 기자
하이투자증권 이승호 연구원은 최근 12월 결산 주요 상위제약사들의 예상실적을 분석하면서 내년 이들의 이익이 급감할 것으로 내다봤다.
업체별로 약가인하로 인한 이익감소 폭이 20%대에서 많게는 40%를 넘어설 것으로 예상돼 혁신형 제약사로 선정되기 위한 R&D투자 여력도 의문스러운 상황이다.
주요 상위사 가운데 약가인하의 충격이 가장 클 것으로 예상되는 업체는 유한양행과 종근당이다.
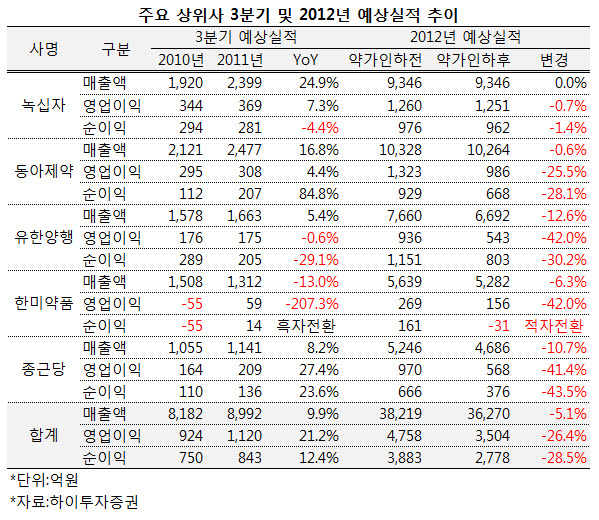
이 연구원은 약가인하가 확정되기 전 유한양해의 매출규모를 7660억원, 영업이익과 순이익은 각각 936억원과 1151억원으로 전망했었다.
그러나 내년 약가인하가 시행되면 매출액은 6692억원으로 12.6%, 영업이익과 순이익은 543억원과 803억원으로 각각 42.0%와 30.2% 급감할 것으로 예상했다.
종근당 역시 약가인하가 시행되면 2012년 매출액이 4686억원으로 당초 예상보다 10.7% 줄어들고, 영업이익과 순이익은 568억원과 376억원으로 기존 추정치 대비 각각 41.4%와 43.5% 급감할 것으로 전망했다.
이어 한미약품은 기존 전망치 대비 매출액은 6.3%, 영업이익은 42.0% 줄어들고, 순이익은 적자로 전환할 것으로 내다봤다.
 | ||
 | ||
| ||
| ||
동아제약의 경우는 신규도입한 일반의약품 효과에 힘입어 매출액 규모는 기존 추정치 대비 0.6% 감소하는데 그칠 것으로 전망했지만, 영업이익과 순이익은 각각 25.5%와 28.1% 줄어들 것으로 예상했다.
그나마 약가인하의 충격이 크지 않을 것으로 예상되는 녹십자는 매출액 추정치는 변경하지 않고, 영업이익과 순이익만 0.7%와 1.4% 낮추었다.
이에 따라 정부가 제시한 혁신형 제약기업에 선정되기 위한 기준인 매출액 대비 7% 이상을 R&D에 투자할 여력이 있을지 의문스러운 상황이다.
이 연구원의 예상대로라면, 동아제약은 2012년 718억원을 R&D에 쏟아부어야 하며 유한양행이 468억원, 한미약품은 369억원, 종근당은 328억원을 투자해야 한다.
이는 2012년 예상 영업이익과 순이익을 상회하거나 거의 엇비슷한 수준이다. 이익의 대부분을 R&D에 쏟아부어야만 일부 약가 인하를 유예받고 세제 지원 등의 혜택을 받을 수 있는 것.
주요 상위사들의 경우 각종 우대조건에 따라 R&D 투자비율 기준이 5%로 완화된다 하더라도 동아제약이 513억원, 유한양행이 334억원, 한미약품은 264억원, 종근당이 234억원을 투자해야 한다.
이와 관련, 업계 한 관계자는 “단순히 매출액 대비 R&D 투자비율이 아니라 순이익 대비 R&D 투자비율도 혁신형 제약기업 선정 조건으로 고려할 필요가 있다.”고 지적했다.
한편, 이 연구원은 보고서를 통해 암울한 2012년 전망과는 달리 5개사의 3분기 예상 평균매출액이 전년 동기대비 9.9% 증가하고 영업이익과 순이익이 각각 21.2%와 12.4% 증가하는 등 양호한 실적을 기록할 것으로 내다봤다.