동아 녹십자 유한 한미 '전망은'
신규 품목 도입따른 원가율 상승...2012년, 약가인하 여파 더해
2011-09-17 의약뉴스 송재훈 기자
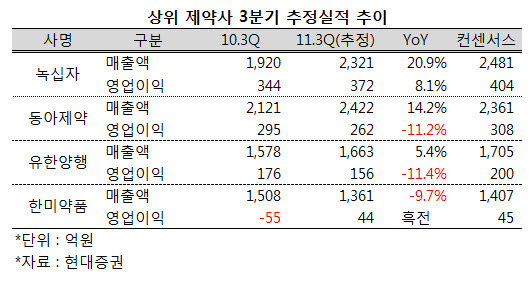
현대증권은 16일, 보고서를 통해 녹십자, 동아제약, 유한양행, 한미약품 등의 3분기 예상 실적이 컨센서스를 하회할 것으로 전망했다.
그나마 각 사별로 부진 타개를 위해 적극적인 신규 품목 도입과 일반의약품의 판매 확대로 외형성장은 이어나가겠지만, 반대로 이에 따른 원가율 상승과 비용 부담으로 수익성은 악화될 것이란 분석이다.
현대증권 김혜림연구원은 녹십자의 3분기 매출 규모를 전년 동기대비 21% 증가한 2321억원, 영업이익은 8%증가한 372억원으로 예상했다.
이는 컨센서스(매출액 2481억원, 영업이익 404억원)와 대비해 매출액은 6.5%, 영업이익은 7.9% 낮은 수준이다.
 | ||
 | ||
| ||
| ||
김 연구원은 "계절독감백신의 내수시장 납품과 북반구 입찰 참여에 따른 수출계약 등 성수기 효과가 예상되나 아스트라제네카의 아타칸, LG생명과학의 유트로핀 등 라이센스인 품목의 판매 증가로 인해 수익성은 다소 둔화될 전망"이라고 분석했다.
이어 동아제약의 3분기 예상 매출액은 전년 동기대비 14% 증가한 2422억원, 영업이익은 11% 감소한 262억원으로 내다봤다.
컨센서스(매출액 2361억원, 영업이익 308억원)와 비교해 매출액은 2.6% 높였으나, 영업이익을 15.0% 낮췄다.
GSK품목의 매출 인식과 바이엘 일반의약품 판매 등으로 외형은 증가하겠지만, 도입 품목 증가에 따른 원가율 상승이 예상된다는 분석이다.
유한양행 역시 기존 제품의 성장은 둔화됐지만, 트윈스타 등의 도입 품목 성장으로 매출액은 전년 동기대비 5% 증가한 1663억원을 기록할 것으로 전망했고, 영업이익은 11% 감소한 156억원으로 예상했다.
역시 컨센서스(매출액 1705억원, 영업이익 200억원)과 비교하면 매출액이 2.5%, 영업이익은 21.9% 낮은 수준이다.
마지막으로 한미약품에 대해서는 3분기 매출액 규모가 전년 동기대비 9.7%, 컨센서스와 비교하면 3.3% 낮은 1361억원으로 전망했다.
그러나 지난해 3분기 55억원의 적자를 기록했던 영업이익은 44억원의 흑자를 예상했다. 이는 컨센서스와 비교해 1.5% 낮춘 것이다.
김 연구원은 내수실적 부진과 R&D 투자비 등 비용 부담이 지속되고 있어 지난 2분기보다는 영업이익이 14% 감소할 것으로 내다봤다.
한편, 김 연구원은 정부의 일괄 약가인하 추진에 따라 2012년 실적도 전망도 크게 낮추었다.
그는 "2012년 1월 특허만료 오리지널과 제네릭 약가 일괄인하와 3월 기등재의약품 일괄인하로 대대적인 약가인하가 시행될 예정"이라며 "이를 반영해 동아제약과 유한양행, 한미약품의 2012년 영업이익 추정치를 기존 대비 각각 15%, 30%, 39% 하향 조정했다."고 밝혔다.